Dégât des eaux : que faire, et quoi photographier avant de jeter
En cas de dégât des eaux, coupez l'eau et l'électricité, faites réparer la fuite, puis prévenez votre assureur au plus tard dans le délai du contrat, qui ne peut pas être inférieur à 5 jours ouvrés. Ne jetez rien et ne lancez pas de travaux de remise en état avant son accord. Ce délai minimal figure à l'article L113-2 du Code des assurances, et la fiche officielle « Assurance dégâts des eaux » de service-public.gouv.fr (vérifiée le 25 juillet 2025) détaille les démarches. Ce guide s'appuie sur ces deux sources et ajoute ce que les pages d'assureurs traitent en une ligne : la liste des biens abîmés à constituer, photo par photo, avant de vider la pièce. Vous saurez quoi faire dans l'heure, dans les 5 jours, et au passage de l'expert. Ces informations sont générales et ne remplacent pas la lecture de votre contrat.
L'essentiel. Coupez l'eau, l'électricité si l'eau approche des prises, prévenez le voisin ou le syndic si la fuite vient d'ailleurs. Faites réparer la fuite, c'est une mesure d'urgence autorisée. Déclarez le sinistre dans le délai du contrat, au minimum 5 jours ouvrés. Photographiez la pièce, puis chaque objet abîmé avec son étiquette, et gardez les objets endommagés jusqu'à l'accord de l'assureur : service-public le recommande expressément. Pas de travaux de remise en état avant le passage de l'expert ou le feu vert de l'assureur.
Sommaire : Dans l'heure · Quoi photographier · La liste des biens abîmés · Déclarer · Le constat amiable · Expertise et indemnisation · Questions fréquentes
Que faire dans l'heure qui suit un dégât des eaux ?
Arrêtez l'eau, sécurisez, puis trouvez l'origine. Si la fuite vient de chez vous, fermez le robinet de l'appareil ou le robinet d'arrivée du logement. Si elle vient d'un autre logement, prévenez le voisin pour qu'il coupe son eau. Dans les deux cas, coupez l'électricité si l'eau atteint des prises ou des appareils.
- Coupez l'eau au plus près de la fuite, sinon au compteur.
- Coupez le courant de la zone mouillée au tableau électrique.
- Prévenez le voisin du dessus, le syndic en copropriété, le propriétaire si vous êtes locataire.
- Prenez les premières photos avant d'éponger : l'eau au sol, les traces au plafond, la source si elle est visible.
- Mettez à l'abri ce qui n'est pas encore mouillé, surélevez le reste, épongez et aérez.
- Faites réparer la fuite par un plombier. Gardez sa facture : service-public précise que cette réparation d'urgence n'empêche pas l'indemnisation.
Si l'origine n'est pas apparente, une recherche de fuite par un professionnel est nécessaire. Son coût peut être pris en charge par l'assurance. Hors copropriété, vous la payez puis vous en demandez le remboursement. En copropriété, la fiche officielle indique qui l'organise selon que le local est occupé ou non, et c'est l'assureur de l'immeuble qui s'en charge pour les parties communes.
Que photographier avant de jeter quoi que ce soit ?
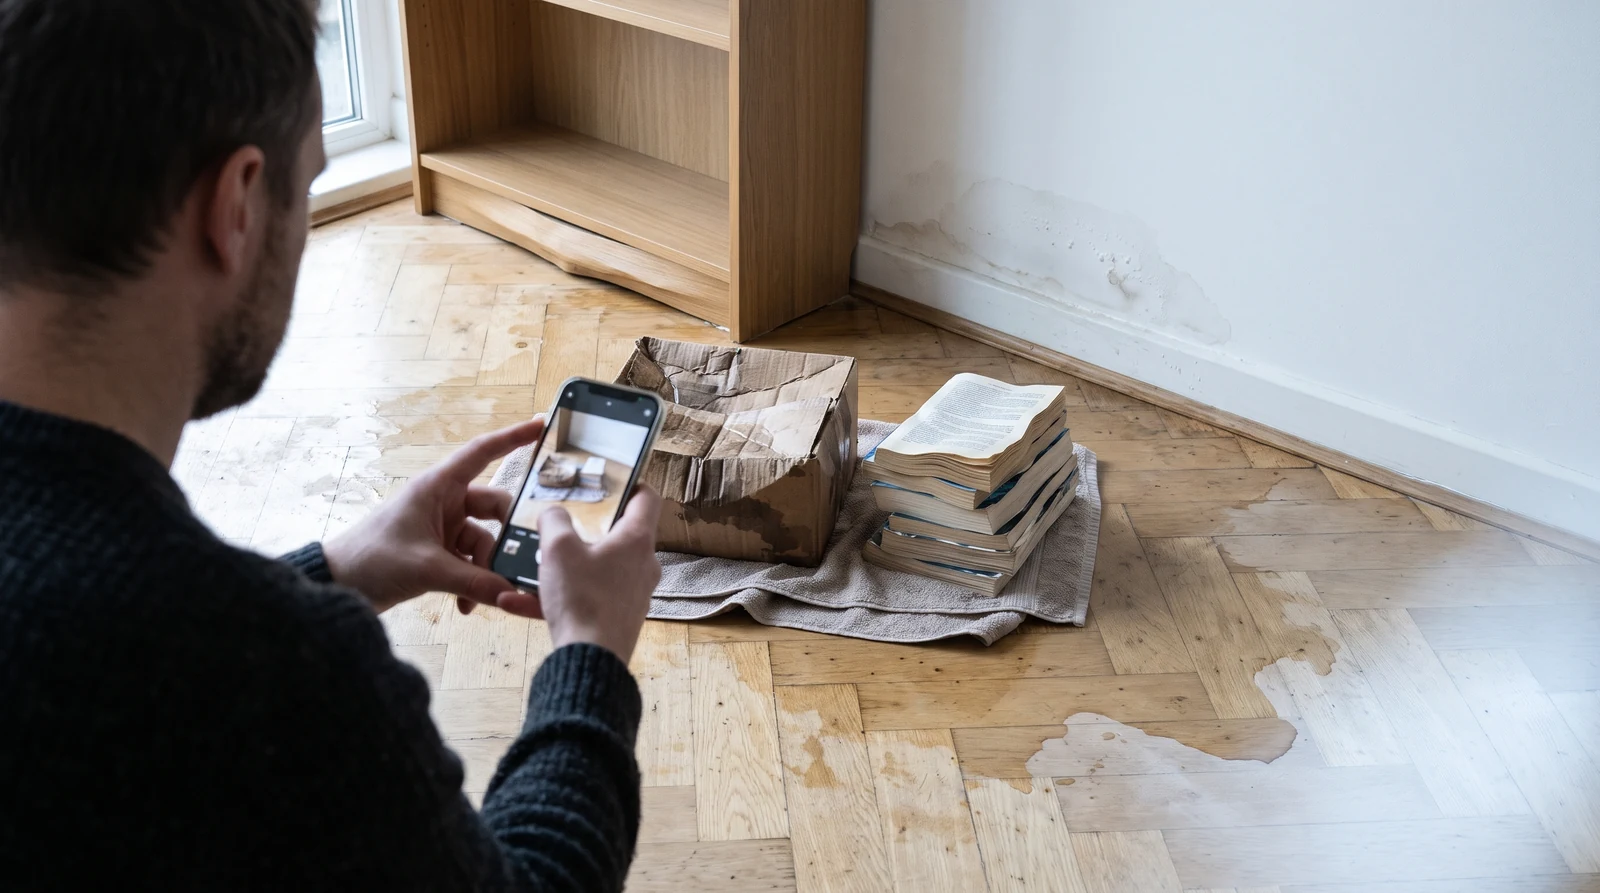
Photographiez d'abord la pièce entière, puis l'origine de la fuite, puis chaque bien abîmé de près, avec son étiquette de marque et de numéro de série quand elle existe. Ces photos datées prouvent l'étendue du sinistre et l'identité de chaque objet, même après le passage des encombrants.
La photo ne dispense pas de garder l'objet. Service-public est clair sur ce point : il faut conserver tous les objets endommagés, même détériorés, et rassembler ce qui permet d'identifier les biens détruits, factures, photos, bons de garantie. Un canapé jeté avant le passage de l'expert devient un canapé dont il faut prouver l'existence et l'état.
| Quoi | Comment le photographier | Ce que la photo prouve |
|---|---|---|
| La pièce, plan large | Une photo par mur, depuis la porte, lumière allumée | L'étendue du sinistre |
| L'origine de la fuite | Le joint, le tuyau, la tache au plafond, avant réparation | La cause, utile pour savoir qui est responsable |
| Le niveau de l'eau | Le pied des meubles, la plinthe, avec un objet pour l'échelle | La hauteur atteinte, donc les biens touchés |
| Chaque objet abîmé | Vue d'ensemble, puis gros plan sur le dégât | La possession et le dommage |
| L'étiquette de l'appareil | Marque, modèle, numéro de série, au dos ou sous l'appareil | L'identité exacte, donc la valeur |
| Les cartons et rangements | Carton ouvert, contenu étalé | Ce qu'il y avait dedans, souvent oublié |
| Les revêtements | Parquet gonflé, papier peint décollé, plafond auréolé | Les dommages immobiliers |
Une vidéo lente qui fait le tour de la pièce complète bien les photos. Elle se tourne en une minute et montre l'ensemble sans rien oublier. Si un objet doit vraiment partir avant l'expertise, parce qu'il moisit ou présente un risque, demandez d'abord l'accord de l'assureur par écrit, puis gardez la photo de l'étiquette et, si possible, un échantillon (un morceau de tissu, une étiquette découpée).
Comment faire la liste des biens abîmés pour l'assureur ?
Dressez un « état estimatif » des meubles et objets détruits ou détériorés : c'est le terme employé par service-public parmi les éléments à indiquer dans la déclaration. Pour chaque bien, une ligne avec sa désignation, sa date et son prix d'achat, le dommage et la preuve disponible.
| Bien | Achat (date, prix) | Dommage | Preuve disponible | Objet gardé ? |
|---|---|---|---|---|
| Canapé trois places tissu | 2022, prix de la facture | Assise et pieds imbibés, odeur | Facture, photo avant/après | Oui, sur le balcon |
| Lave-linge (cause de la fuite) | 2025, ticket photographié | Joint de hublot fendu | Ticket, numéro de série | Oui |
| Carton de livres | Années diverses | Livres gondolés | Photo du contenu étalé | Oui, au sec |
| Tapis | Inconnu | Taché, décoloré | Photo de la pièce prise avant le sinistre | Oui |
Les lignes sont des exemples de présentation, pas des montants de référence. La colonne « Preuve » décide souvent de l'indemnisation : l'expert rapproche les biens déclarés de ce qu'il voit et des justificatifs. Les factures se retrouvent dans l'espace client des marchands et dans les e-mails de commande, et ce qui manque peut parfois se prouver autrement, cas que nous détaillerons dans un guide sur les preuves acceptées sans facture.
Le travail va beaucoup plus vite quand la liste existe déjà. Un inventaire photo de la maison fait avant le sinistre donne la désignation, la date et le prix de chaque objet : il ne reste qu'à cocher ceux qui ont pris l'eau. Avec Où c'est rangé ?, l'application d'inventaire pour préparer un sinistre, la fiche de chaque objet est créée par reconnaissance automatique à partir d'une photo, avec prix, date d'achat et emplacement, et la liste s'exporte en CSV pour la joindre à la déclaration.
Comment et dans quel délai déclarer un dégât des eaux ?
Prévenez votre assureur dès que vous avez connaissance du sinistre, et au plus tard dans le délai fixé par le contrat, qui ne peut pas être inférieur à 5 jours ouvrés (article L113-2, 4°, du Code des assurances). Le contrat peut prévoir plus long. La déclaration se fait par téléphone, en agence, en ligne si l'assureur le permet, sinon par lettre recommandée avec avis de réception.
Le même article précise qu'une déclaration tardive ne peut entraîner la perte de garantie, quand le contrat la prévoit, que si l'assureur prouve que le retard lui a causé un préjudice, et jamais en cas de force majeure. Ne comptez pas dessus : déclarez vite, c'est aussi ce qui accélère le dossier. L'assurance habitation, qui comprend le dégât des eaux, est obligatoire pour le locataire et facultative pour le propriétaire qui occupe son logement, rappelle service-public.
La fiche officielle liste ce que doit contenir la déclaration :
- vos coordonnées et le numéro de contrat ;
- la description du sinistre : nature, date, heure, lieu ;
- l'état estimatif des meubles et objets détruits ou détériorés ;
- la description des dommages, matériels ou corporels ;
- les dégâts causés à des tiers, chez un voisin par exemple ;
- les démarches déjà faites, comme l'intervention du plombier ;
- les coordonnées des victimes s'il y en a.
| Quand | À faire | À garder |
|---|---|---|
| Jour J | Couper, sécuriser, prévenir, photographier, faire réparer la fuite | Photos, facture du plombier |
| J à J+5 jours ouvrés au plus tard | Déclarer à l'assureur, remplir le constat amiable avec les autres parties | Accusé de réception, copie de la déclaration et du constat |
| Avant l'expertise | Faire établir des devis de remise en état, compléter l'état estimatif | Objets abîmés, devis, justificatifs d'achat |
| Après la proposition | Accepter ou contester par écrit | Courrier de l'assureur, rapport d'expertise |
Faut-il remplir un constat amiable dégât des eaux ?
Le constat amiable dégât des eaux n'est pas obligatoire, mais il accélère le traitement du dossier. Il se remplit et se signe avec les autres personnes concernées, voisin ou propriétaire, puis part au plus vite chez votre assureur. Vous pouvez le remplir seul si personne d'autre n'est impliqué.
Service-public indique qu'il n'existe pas de modèle officiel : chaque assureur a le sien, souvent téléchargeable dans l'espace client. Le constat doit comporter au moins le lieu, les circonstances et la cause du sinistre, la nature des dommages, les coordonnées des personnes concernées et de leurs assureurs, et les démarches déjà faites. Locataire ou copropriétaire, envoyez-en aussi une copie au propriétaire ou au syndic.
Qui paie, au final ? Entre logements d'un même immeuble, les assureurs ont signé des conventions entre eux, dont la convention dite IRSI, pour régler les petits sinistres vite et souvent sans expertise. En pratique, vous vous adressez toujours à votre propre assureur ; c'est lui qui se retourne, ou non, vers celui du responsable.
Comment se passent l'expertise et l'indemnisation ?
L'expertise n'est pas automatique : l'assureur décide, en général au-delà de 1 600 € de dommages selon service-public. L'expert évalue les dégâts, en recherche la cause et vérifie que les biens correspondent à ce qui est déclaré. Il vous prévient de la date de sa visite, qui peut se faire à distance, sur photos ou en visioconférence, pour un petit sinistre.
Avant sa visite, vous pouvez faire établir des devis de remise en état, sans commencer les travaux. Remettez-lui tous les justificatifs : factures, bons de garantie, devis, photos des objets, comme le détaille la fiche sur le déroulement de l'expertise en assurance habitation. Les photos prises le jour J et l'état estimatif sont ici votre meilleur dossier.
L'assureur indemnise dans le délai prévu au contrat, avec en général une franchise. Une fois sa proposition acceptée, le paiement intervient dans le délai du contrat, en général un mois. Le montant dépend aussi de la règle de calcul choisie à la souscription, valeur d'usage ou valeur à neuf, sujet d'un prochain guide sur le calcul de la vétusté par l'assureur.
En cas de désaccord, répondez par écrit avec vos arguments et demandez une copie du rapport d'expertise : la loi ne l'impose pas, mais la profession s'est engagée à le transmettre. Si l'assureur maintient sa position, il doit vous informer de la possibilité de saisir le Médiateur de l'assurance. La voie judiciaire reste ouverte avant ou après la médiation.
La liste des biens prête avant le sinistre. Où c'est rangé ? reconnaît chaque objet sur la photo et garde prix, date d'achat, garantie et emplacement, sauvegardés sur votre compte. Le jour d'un dégât des eaux, vous cochez au lieu de reconstituer. Gratuit jusqu'à 20 objets, version complète en achat unique.
Télécharger sur Google PlayQuestions fréquentes
Puis-je faire repeindre le plafond tout de suite ?
Non. Service-public précise que les travaux de remise en état (peinture, sols, plafonds, mobilier) ne doivent pas commencer sans l'accord de l'assureur, qui doit pouvoir constater les dégâts. Seule la réparation de la fuite est une mesure d'urgence.
L'appareil qui a fui est encore sous garantie : qui paie ?
L'assurance habitation traite les dommages causés par l'eau. La réparation de l'appareil lui-même peut relever du vendeur si le défaut existait à la livraison : pour un lave-linge de moins de deux ans, voyez la garantie légale de conformité de 2 ans. Certains contrats excluent d'ailleurs la réparation de l'appareil à l'origine des dommages.
Les infiltrations par le toit sont-elles couvertes ?
Elles peuvent l'être si elles résultent d'un événement soudain et accidentel, une forte pluie ou une tempête. Elles sont généralement exclues quand elles viennent d'un défaut d'entretien ou de la vétusté. Relisez les exclusions de votre contrat.
Combien de temps garder le dossier après l'indemnisation ?
Gardez déclaration, constat, photos et courriers jusqu'au règlement complet, et au moins deux ans après le sinistre : c'est le délai de prescription des actions dérivant d'un contrat d'assurance (Code des assurances, articles L114-1 à L114-3). Les autres durées utiles sont dans notre tableau sur combien de temps garder une facture et ses papiers.
Comment éviter que la cave ou le garage reprennent l'eau ?
Surélevez tout ce qui est stocké au sol et préférez les boîtes plastiques fermées aux cartons. Les réglages sont détaillés dans notre méthode pour surélever et coder les boîtes de la cave.
Prochaine étape : si le sinistre est en cours, faites les six gestes de l'heure, puis la série de photos, avant de toucher aux objets. S'il est derrière vous, profitez du calme pour photographier une pièce par jour : la prochaine déclaration ne prendra que quelques minutes.